

量化交易系统开发的七项核心工程准则
量化交易系统是金融科技领域的技术明珠,其构建涉及金融工程、算法设计、系统架构等多学科交叉。一套稳定、高效的量化交易系统不仅能实现策略的自动化执行,更能通过数据驱动提升交易决策的科学性。以下七项核心工程准则,是构建专业量化交易系统的关键所在。
一、架构先行:模块化与可扩展性的双重保障
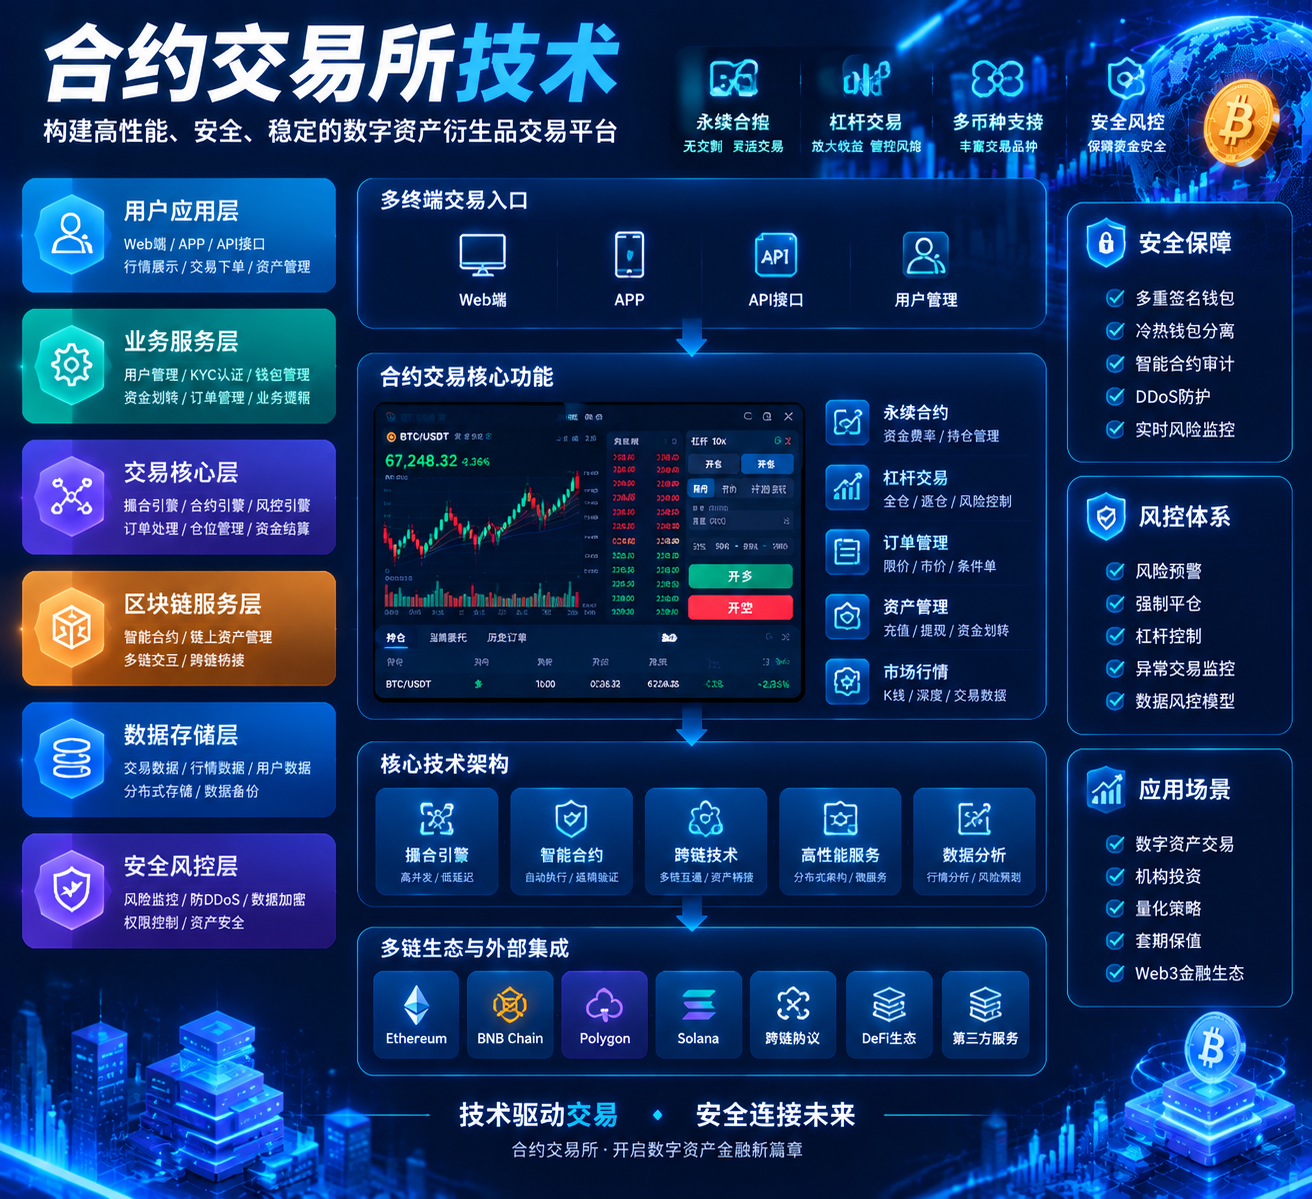
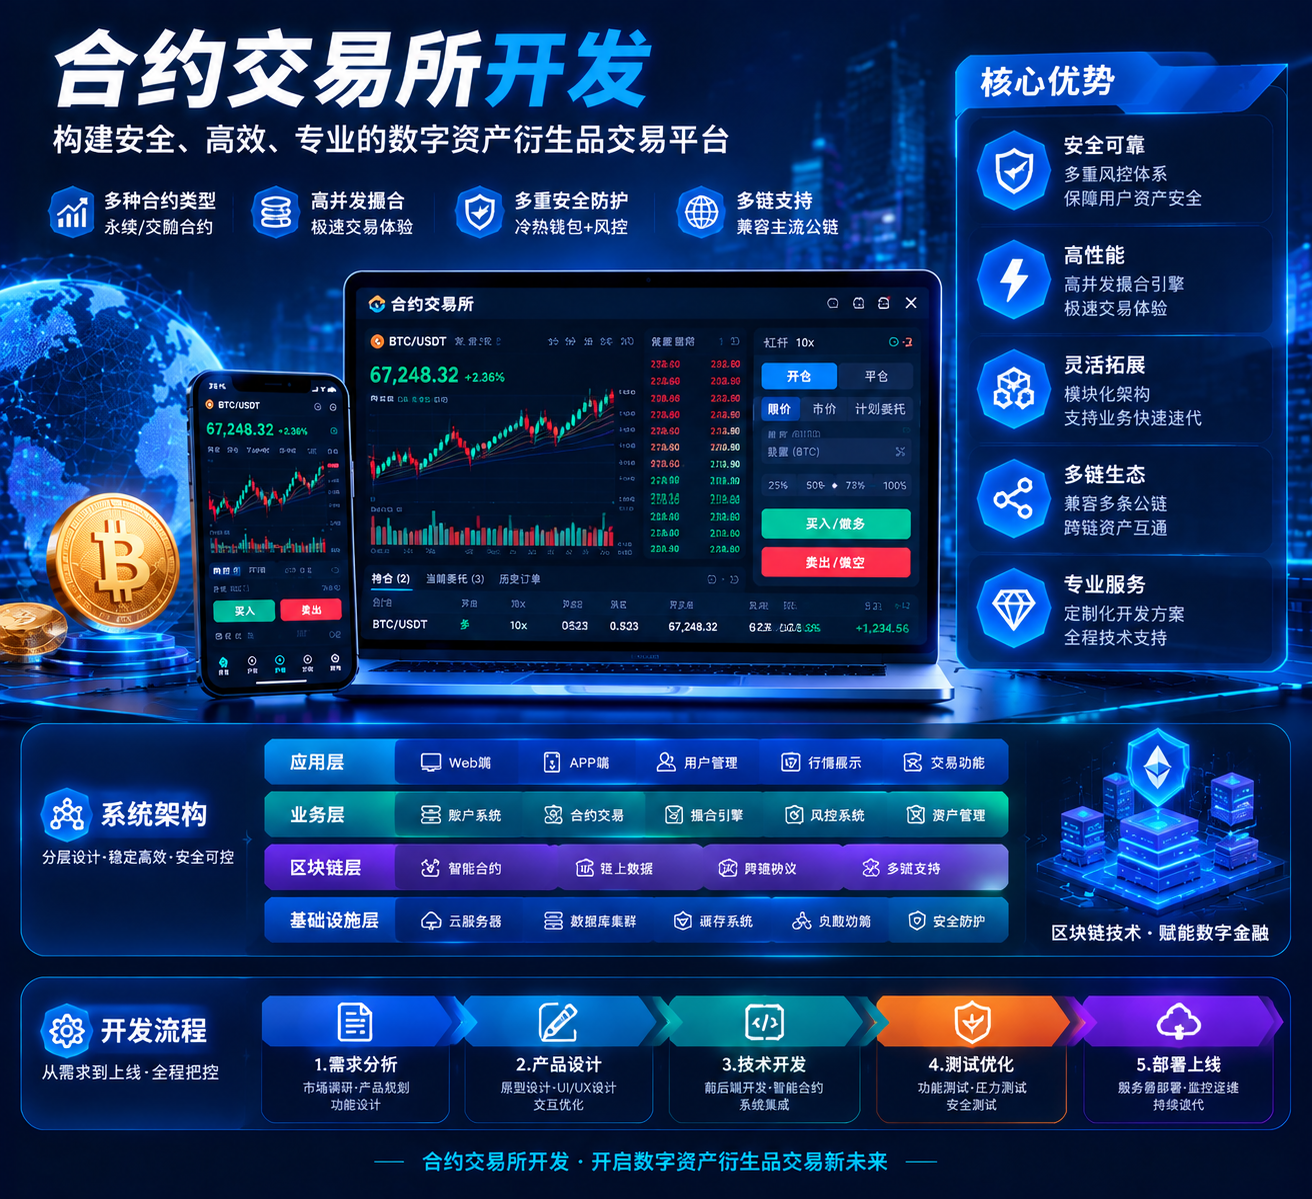
量化交易系统本质是一个数据驱动的决策执行闭环,其核心架构需满足数据处理、策略计算、风险控制和订单执行四大核心功能。一个完整的量化系统通常划分为数据采集层、数据处理层、策略引擎层与执行层四大模块。建议采用微服务架构,每个模块独立部署,通过消息队列(如Kafka)实现数据流转。模块化设计确保单策略失败不波及其他模块,而可扩展性则为后续功能迭代留出空间。
二、数据为王:从采集到治理的全链路管控
数据层是系统的血脉,涵盖行情、成交、账户、公告与宏观信息等多源数据的采集、清洗、对齐与版本管理。优质的数据源需满足高准确性、低延迟和完整性三大要求。数据治理涉及时间同步、缺失值处理与特征工程的可追溯性,建议建立数据血统(data lineage)与版本管理机制。数据分层策略同样关键:热数据(最近7天)使用高吞吐时序引擎,温数据使用压缩存储,冷数据归档至对象存储。
三、策略引擎:从信号生成到鲁棒性验证
策略层是系统的“大脑”,将交易假设转化为可执行的规则。策略引擎的核心需求是高性能和灵活性,需支持多语言开发和复杂算法部署。关键设计包括:策略抽象层封装初始化、信号生成、资金管理等通用逻辑;多线程或分布式计算应对大规模回测和实时行情计算需求;指标计算库如TA-Lib实现高效调用。一个健全的策略层不仅关注单笔交易的胜率,更强调在不同市场状态下的鲁棒性与自适应能力。
四、回测系统:模拟真实交易的“试金石”
回测系统是验证策略有效性的关键工具,其核心目标是模拟真实交易环境,避免因回测失真导致的策略失效。专业回测框架需具备三大能力:事件驱动模拟准确复现订单簿变化;滑点模型支持固定滑点、比例滑点、执行延迟模拟;并行计算利用Dask或Spark实现多参数组合并行回测。回测需精确复现撮合逻辑,包括滑点、手续费、涨跌停限制,并确保历史数据与实际运行时的数据源一致。常见误区是“重回测轻验证”,忽视数据质量或滞后风控。
五、订单执行:连接策略与市场的“双手”
订单执行模块是连接策略与市场的“双手”,负责将策略信号转化为实际订单并发送至交易所。低延迟、高并发是核心要求。接入层需支持多家主流交易所的API对接,平均请求延迟控制在20ms以内。执行不仅要考虑理论价格,更要考虑市场冲击、滑点与行情分发的不确定性。关键技术包括:订单幂等性防止重复提交、密钥安全管理、滑点适配等。订单路由模块需支持多策略并行运行无干扰。
六、风控优先:事前、事中、事后的三层防线
风控层负责约束风险暴露、监测异常行为并在必要时进行干预。现实场景中,风控往往比信号本身更关键,因为一个再好的策略也可能在极端行情中放大损失。完整的风控体系需覆盖三个层次:事前风控进行策略参数合法性校验、资金规模限制、标的池白名单设置;事中风控实时监控仓位集中度、最大回撤、单日亏损限额;事后风控进行交易记录审计和风险指标统计分析。策略上实盘前,必须通过极端压力测试,用历史上最残酷的行情片段去“摧残”它。
七、技术选型与性能优化:工程落地的最后一公里
技术栈的选择直接影响系统性能。Python优势在于丰富的量化库(Pandas、NumPy、Zipline),适合策略原型开发,但GIL锁限制多线程性能;C++是高频交易场景的首选,但学习曲线陡峭。推荐Python+C++混合架构:策略逻辑用Python开发,核心计算模块用C++实现。实时数据处理需采用内存计算(如Redis)与消息队列(Kafka、RabbitMQ)组合。JVM调优、网络优化(如Protobuf序列化替代JSON)、压力测试与灰度发布,都是工程落地的关键环节。